
Votre mutuelle augmente encore ? Quelques euros de plus par mois peuvent sembler anodins, mais sur une année, la facture peut rapidement atteindre plusieurs dizaines, voire plusieurs centaines d’euros. Lorsque les garanties, les remboursements et le nombre de personnes couvertes n’ont pas changé, cette hausse peut être difficile à comprendre.
Pourquoi votre cotisation de mutuelle augmente-t-elle ? Est-elle réellement justifiée ? Et surtout, pouvez-vous payer moins cher sans perdre les garanties importantes pour votre santé ? Avant d’accepter cette nouvelle cotisation ou de changer de contrat, il est utile de comprendre les raisons de l’augmentation et de vérifier si votre couverture reste adaptée à vos besoins.
Sommaire
Pourquoi les cotisations de complémentaire santé augmentent-elles ?
Pourquoi votre hausse n’est-elle pas celle du voisin ?
Avis d’échéance : les lignes et les dates à vérifier
Augmentation de mutuelle : quelles marges de manœuvre sur votre contrat ?
Longue maladie et dépistages : les garanties à préserver
Pourquoi les cotisations de complémentaire santé augmentent-elles ?
Des dépenses de soins qui progressent
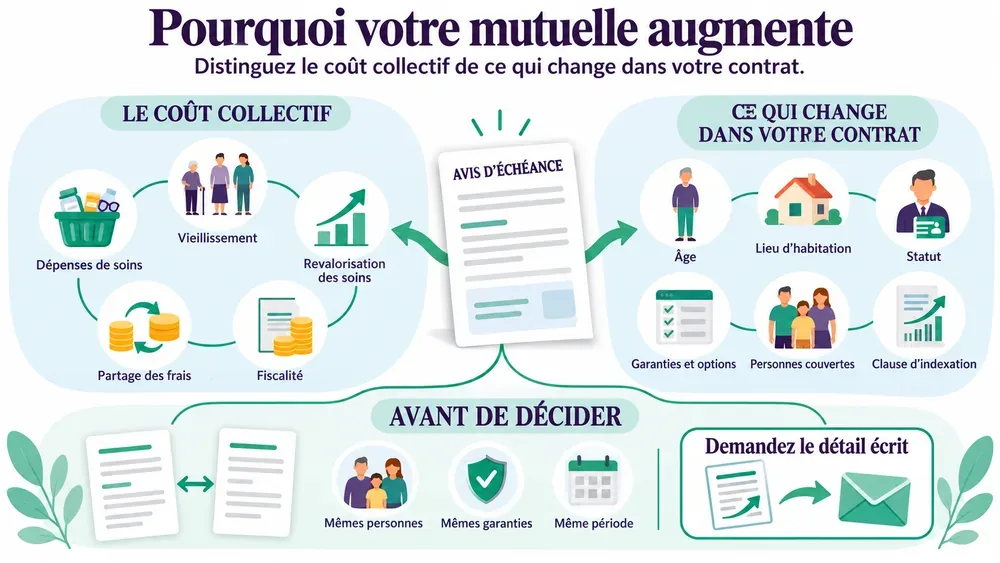
Une mutuelle, ou complémentaire santé, prend en charge tout ou partie de ce que l’Assurance Maladie ne rembourse pas. Elle couvre notamment le ticket modérateur, c’est-à-dire la part de la base de remboursement qui reste après le remboursement obligatoire. Sa cotisation finance donc des dépenses réelles, mises en commun entre tous les adhérents. Quand la population vieillit, que les soins se revalorisent ou que les assurés consultent davantage, la facture collective grimpe, et les tarifs suivent tôt ou tard.
Une autre mécanique joue en arrière-plan : le partage des frais entre l’Assurance Maladie et les complémentaires. Quand une part de prise en charge se déplace de l’une vers les autres, les organismes ont davantage à financer. La fiscalité appliquée aux contrats entre elle aussi dans leur coût. Ces deux éléments pèsent sur l’équilibre global, sans qu’on puisse en déduire mécaniquement le montant de votre propre hausse.
Le 100 % Santé, une meilleure couverture qui a un coût
Entre 2019 et 2021, la réforme du 100 % Santé a défini un panier de lunettes, de prothèses dentaires et d’aides auditives sans reste à charge avec un contrat responsable. Elle ne concerne ni tous les équipements ni tous les soins, mais elle a rendu ces postes plus accessibles. Selon la DREES, le service statistique des ministères sociaux, les remboursements des complémentaires sur ces trois postes ont progressé de 2,2 milliards d’euros en 2021, soit environ 30 %.
Ce chiffre décrit une année et trois postes précis. La DREES ne peut pas isoler la part de cette réforme dans l’évolution des cotisations, parce que le vieillissement et la revalorisation des soins jouent en même temps. Le 100 % Santé fait partie de l’explication, sans en être la cause unique.
Face à votre avis, séparez deux niveaux
- le coût collectif : dépenses de soins, vieillissement, garanties encadrées, fiscalité ;
- ce qui a changé dans votre contrat : âge, garanties, personnes couvertes, clause d'indexation.
C'est le second niveau qui explique l'écart entre votre hausse et celle d'un autre adhérent.
Pourquoi votre hausse n'est-elle pas celle du voisin ?
L'âge, le lieu et le statut
Deux personnes qui reçoivent leur avis le même jour peuvent constater des écarts très différents. D’après Service-Public, le tarif dépend des garanties choisies, mais aussi de l’âge, du statut et du lieu d’habitation. Un changement de tranche d’âge, un déménagement ou un passage à la retraite peuvent modifier votre cotisation sans que le contrat lui-même ait bougé. Un conjoint ajouté ou un enfant qui change de tranche tarifaire pèsent aussi sur le montant.
Certains contrats prévoient en outre une clause d’indexation, qui fixe la manière dont le tarif évolue d’une année sur l’autre. Cette clause se lit dans vos conditions : aucun indice universel ne s’applique à tous les contrats.
Un contrat collectif suit d'autres règles
Si vous êtes couvert par votre entreprise, la comparaison change de nature. Dans le secteur privé, l’employeur finance au moins 50 % de la cotisation du contrat collectif obligatoire. Ce que vous voyez sur la fiche de paie correspond à votre part, pas au coût total. Une hausse de votre retenue peut venir d’une hausse globale, d’une option ajoutée pour un proche ou d’un changement de répartition. Toutes les options et tous les ayants droit ne profitent pas forcément de la même participation.
Un tarif mutualisé entre adhérents
Une crainte revient chez les personnes suivies pour une maladie : avoir été « trop » remboursées l’an passé. Un contrat dit solidaire n’utilise ni questionnaire de santé, ni tarif fondé sur l’état de santé. Votre hausse ne facture donc pas vos propres consultations. Elle reflète les dépenses du groupe d’adhérents, votre profil tarifaire et le niveau de vos garanties.
Avis d'échéance : les lignes et les dates à vérifier
Les documents à poser côte à côte
L’avis d’échéance est le courrier, ou le message, qui annonce le tarif applicable à la prochaine période de votre contrat. Pour le lire utilement, posez à côté l’avis de l’an dernier, votre tableau de garanties et vos conditions générales. Comparez des montants sur la même période : une cotisation annuelle et une mensualité ne se confrontent pas directement, et un passage du paiement trimestriel au mensuel brouille vite la lecture.
Le tableau de garanties indique les remboursements prévus par votre contrat et leurs limites : pourcentages de la base de remboursement, forfaits en euros, plafonds par an. Vérifiez qu’il est resté identique d’une année à l’autre. Une option retirée, un forfait réduit ou un nouveau bénéficiaire suffisent à rendre deux avis incomparables, même si le nom de la formule n’a pas bougé.
Trois dates à distinguer
Trois dates se ressemblent et ne servent pas à la même chose. L’échéance marque le début de la nouvelle période. La date des prélèvements dit quand l’argent quitte votre compte. La date limite de dénonciation est celle jusqu’à laquelle vous pouvez refuser la reconduction du contrat. Pour un contrat individuel reconduit tacitement, l’avis doit rappeler cette date et vous être envoyé au plus tard 15 jours avant elle. S’il vous est envoyé moins de 15 jours avant, ou après cette date, vous disposez de 20 jours à compter de son envoi pour mettre fin à la reconduction.
Ancien et nouvel avis, ligne par ligne
Une différence sur l'une de ces lignes explique peut-être la hausse. Aucune différence : interrogez votre organisme, comme expliqué plus bas.
- le montant, calculé sur la même période des deux côtés ;
- les personnes couvertes, identiques ou non ;
- le niveau de garanties et les options ;
- la date d'effet du nouveau tarif ;
- la date limite de dénonciation ;
- la clause d'indexation citée dans vos conditions.
Notez la date limite dans votre agenda dès réception de l’avis. Pour un contrat de moins d’un an, c’est elle qui fixe votre marge de choix.
Demander le détail par écrit
Si le montant augmente sans changement visible, écrivez à votre organisme. Demandez ce qui a changé et sur quelle clause la hausse repose : âge, garanties, bénéficiaires, indexation, évolution du tarif collectif. L’organisme n’est pas tenu de détailler toutes les causes une par une, mais une réponse écrite vous donne une base solide pour décider. Gardez une copie de votre demande et de la réponse, avec leur date.
Augmentation de mutuelle : quelles marges de manœuvre sur votre contrat ?
Des garanties à revoir poste par poste
Première piste, la moins radicale : revoir le niveau de certaines garanties. Un renfort optique ou dentaire choisi il y a des années peut ne plus correspondre à vos besoins. Une baisse ciblée se décide poste par poste, en regardant les soins que vous prévoyez, jamais en coupant au hasard. Pensez aussi aux personnes couvertes : un enfant devenu autonome, assuré par son propre contrat, peut sortir du vôtre.
Vous pouvez demander une autre formule ou un geste commercial. Rien ne garantit une réduction : aucun droit automatique ne l’impose à l’organisme, et la réponse dépend de lui.
Résilier après un an
La résiliation infra-annuelle désigne la possibilité de quitter son contrat en cours d’année. Après un an de contrat, pour les complémentaires concernées, vous pouvez résilier à tout moment, sans frais ni pénalité, sans attendre l’échéance. La résiliation prend effet un mois après réception de votre demande par l’organisme. Elle se fait par lettre ou par voie électronique, et en ligne lorsque le contrat a pu être souscrit en ligne. Avant un an, la hausse ne suffit pas à ouvrir un droit de partir : il faut passer par l’échéance annuelle, dans les délais rappelés par l’avis, ou par un autre motif prévu par la loi ou par votre contrat.
Le salarié couvert par un contrat collectif obligatoire se trouve dans une autre situation. Il ne peut pas résilier seul le contrat de l’entreprise. Des cas de dispense existent, à vérifier auprès de l’employeur.
La continuité avant tout
Pour changer de complémentaire après un an, faites confirmer la nouvelle couverture par écrit, avec sa date de début. Adressez au nouvel organisme votre demande de souscription et de résiliation de l’ancien contrat : le nouvel organisme doit effectuer les formalités auprès de l’ancien et veiller à la continuité de couverture. Vérifiez que les dates de fin et de début coïncident. Suspendre vos prélèvements de votre propre initiative ne résilie pas le contrat : celui-ci continue jusqu’à la prise d’effet de la résiliation.
La C2S pour les budgets serrés
Si la hausse pèse lourd sur votre budget, vérifiez vos droits à la complémentaire santé solidaire, la C2S. La C2S couvre tout le foyer, gratuitement ou avec une participation selon les ressources. Pour une personne seule en métropole, l’Assurance Maladie indique des plafonds mensuels moyens de 868,44 € sans participation et de 1 172,40 € avec participation, selon les barèmes en vigueur au 1er avril 2026. Le calcul porte sur les ressources du foyer, pas sur le seul dernier salaire : le simulateur officiel donne une première réponse.
La demande est instruite dans un délai de deux mois à partir du dossier complet, et le droit vaut un an. Tenez compte de ce délai avant de toucher à votre contrat actuel.
Longue maladie et dépistages : les garanties à préserver
Revoir une garantie, changer de formule, demander la C2S : toutes ces pistes touchent à votre couverture. Pour la plupart des adhérents, un réglage maladroit se corrige l’année suivante. Si vous êtes suivi pour une maladie de longue durée, ou si des examens de contrôle et des dépistages sont prévus, une garantie retirée trop vite peut coûter bien plus que la hausse elle-même. Avant toute décision, voici ce qui reste réellement à votre charge dans cette situation.
Ce que couvre l'ALD exonérante
Une affection de longue durée, ou ALD, est une maladie reconnue comme nécessitant un traitement prolongé. Quand elle est dite exonérante, le ticket modérateur n’est plus à votre charge pour les soins qui s’y rapportent. Selon l’Assurance Maladie, ces soins sont pris en charge à 100 % de la base de remboursement. Cette base est un tarif de référence, qui peut rester inférieur au prix facturé. Les soins sans rapport avec l’ALD restent remboursés aux taux habituels.
C’est pour cette raison que la complémentaire garde un rôle, même en ALD. Dépassements d’honoraires, hospitalisation, soins hors ALD : leur prise en charge dépend de votre contrat. Avant de réduire vos garanties, prenez le temps de comprendre le rôle d’une mutuelle en ALD, avec les situations où elle évite un reste à charge important.
Franchises et participation forfaitaire
La participation forfaitaire et les franchises médicales ne sont pas remboursées par un contrat responsable. Une garantie renforcée n’y change rien : inutile de monter en gamme en espérant les couvrir. Si vous n’en êtes pas exonéré, ces sommes restent à votre charge dans les limites des plafonds applicables ; les bénéficiaires de la C2S en sont notamment exonérés.
Examens programmés et dépistages à venir
Si vous avez des examens programmés, des consultations de surveillance ou un dépistage prévu, vérifiez comment chacun est remboursé avant de modifier quoi que ce soit. Tous les examens ne relèvent pas des mêmes garanties, et un acte lié à l’ALD n’est pas remboursé comme un autre. Gardez vos rendez-vous tels qu’ils sont prévus : le contrat s’adapte au suivi, jamais l’inverse.
En cas de changement de contrat, demandez au futur organisme comment il rembourse ces actes précis, en reprenant leur intitulé sur l’ordonnance. Sa réponse, obtenue avant de signer, vous évite une mauvaise surprise au premier examen.
Avant de changer, posez les bonnes questions
Le reste à charge avant la mensualité
Une hausse de cotisation se traite comme une décision, pas comme une urgence. Comparez le reste à charge possible, et non la seule mensualité : un contrat moins cher qui rembourse mal vos soins prévus peut finir par vous coûter davantage. Pour chaque option, demandez les garanties exprimées en euros, les plafonds annuels, les exclusions et les éventuels délais de carence, c’est-à-dire la période pendant laquelle une garantie ne joue pas encore après la souscription.
Rester chez le même organisme peut aussi être le bon choix, en particulier pendant un suivi médical : changer de contrat en cours de traitement demande davantage de vérifications.
Avant de signer un nouveau contrat
Un seul point incertain : posez la question avant de résilier.
- les soins que vous prévoyez sont couverts, montants en euros à l'appui ;
- les plafonds annuels sont compris ;
- les délais de carence sont vérifiés ;
- la fin de l'ancien contrat et le début du nouveau coïncident ;
- la confirmation écrite est entre vos mains.
Rester, ajuster ou partir
Une fois vos réponses en main, la décision se prend sereinement. Vous pouvez rester en connaissance de cause, ajuster une garantie qui ne vous servait plus, ou partir vers un contrat qui couvre mieux vos soins prévus. Gardez tout dans un même dossier : avis d’échéance, échanges avec l’organisme et confirmation du nouveau contrat.
Sources de cet article
- Service-Public, Complémentaire santé (mutuelle), service-public.gouv.fr
- Assurance Maladie, Prise en charge en ALD exonérante, ameli.fr
- Assurance Maladie, Complémentaire santé solidaire, ameli.fr
- DREES, Études et Résultats n°1338, réforme du 100 % Santé (avril 2025), drees.solidarites-sante.gouv.fr
Concertation-depistage.fr est un site d'information et ne donne ni avis médical ni diagnostic. En cas de doute sur votre état de santé, consultez votre médecin traitant.
Photos
Oleg Ivanov pour Unsplash+ · Getty Images pour Unsplash+
Augmentation de mutuelle : vos questions fréquentes
Une mutuelle a-t-elle le droit d'augmenter ses tarifs chaque année ?
L’évolution du tarif est encadrée par votre contrat : elle dépend de ses clauses, de votre profil et du coût des soins de l’ensemble des adhérents. Le nouveau tarif vous est annoncé sur l’avis d’échéance, avec la date limite pour refuser la reconduction. En cas de doute, demandez le détail à votre organisme.
Peut-on résilier sa mutuelle après une hausse ?
Après un an de contrat, oui : à tout moment, sans frais ni pénalité, avec un effet un mois après réception de votre demande. Avant un an, la hausse seule n’ouvre pas de droit général de résiliation : relisez votre contrat et la date limite indiquée sur l’avis d’échéance. Un contrat collectif obligatoire d’entreprise ne se résilie pas seul par le salarié.
Pourquoi ma cotisation augmente-t-elle alors que je consulte peu ?
Parce que la cotisation est mutualisée. Elle finance les dépenses de l’ensemble des adhérents et dépend de votre âge, de votre lieu de vie, de votre statut et de vos garanties. Un contrat solidaire ne fixe pas votre tarif selon votre état de santé : votre hausse ne facture pas vos propres soins.
Une prise en charge en ALD permet-elle de se passer de mutuelle ?
C’est risqué. L’ALD couvre à 100 % de la base de remboursement les seuls soins liés à la maladie. Les dépassements d’honoraires, les prestations non remboursées et les soins sans rapport avec l’ALD, remboursés aux taux habituels, laissent alors un reste à charge sans complémentaire.
